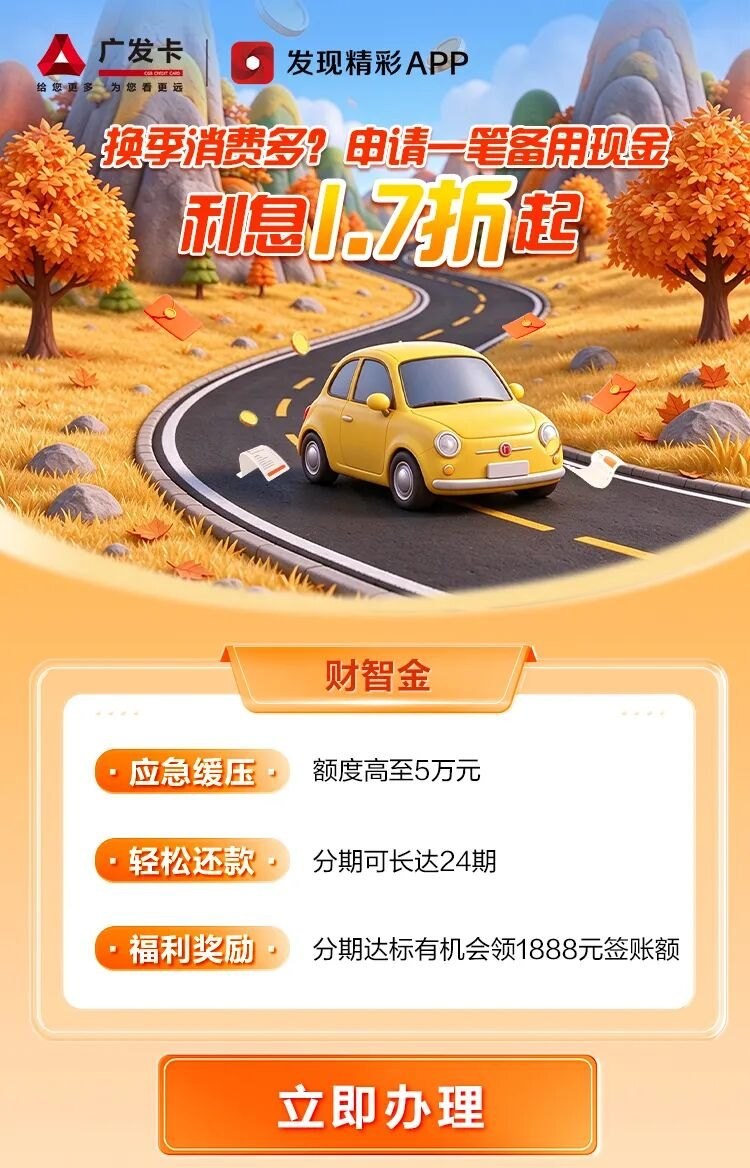
手头紧的时候看到“利息1.7折起”这种字眼,很难不心动。广发这波财智金推广,额度最高5万、分期最长24期,达标还有机会拿1888元签账额。但先别急着点办理,这笔钱不是谁拿都划算,也不是拿到就能随便花。我把规则拆开,帮你对号入座。
先看硬门槛:额度、利息、奖励怎么算
财智金本质是一笔备用现金分期,最高能批5万,最长分24期还。宣传里“利息1.7折起”听着很猛,但注意,这个折扣只有办理页面显示分期利息折扣的客户才能享受,你实际能拿到几折、利率多少,以系统实时展示为准,办理结果也要看审核。不是每个人点进去都是1.7折,有人可能是五折,有人可能没折扣,这得自己点开页面看。
奖励部分倒是写得很清楚:活动时间从2025年9月10日到2026年12月31日,单笔批核金额5000元(含)以上、分期期数12期(含)以上,就能获得领奖资格,有机会领最高1888元签账额。奖励总共387400份,先到先得。这里有两个关键数字别漏掉:5000元和12期,两个条件同时满足才有资格。你要是只借3000块或者只分6期,这笔奖励跟你没关系。
利息计算方式分两种:按账单月计收的话,近似折算年化利率约0-24%;按自然日计收的话,每日利率0-0.065%,年化约0-23.725%。数字区间挺宽,落到你头上是多少,还是得看系统给你的实际利率。别拿宣传页上的最低值当自己的成本。
对号入座:谁适合办,谁最好绕道
适合办的人,大概是这样:近期有明确的消费支出,比如家里要装修、要换一批家电、计划一次旅行或者报个培训课,手头现金不够但未来几个月收入稳定,能覆盖分期还款。这类人用财智金把大额支出摊到12期以上,顺便够到5000元门槛去搏一下签账额奖励,逻辑是通的。尤其是页面真给你显示了利息折扣的,成本会比普通分期低一些。
不适合办的人,特征也很明显:第一,想拿这笔钱去干规则里明确禁止的事。财智金只能用于购物消费、旅游、装修、教育培训这类消费领域,房地产、理财、证券、生产经营、买投资性贵金属、归还其他贷款,统统不行。你要是打算借出来炒股或者还另一笔贷款,这条路直接堵死。第二,没有稳定还款来源、只想靠新债填旧债的人,分期24期看着月供低,但总利息摆在那,越滚越沉。第三,压根用不上5000元以上消费的人,为了拿奖励硬凑金额,反而多背一笔不必要的分期。
还有一个容易踩坑的地方:奖励是“有机会领”,不是办了就一定有。387400份听着多,但活动持续到2026年底,先到先得,谁也不知道什么时候领完。如果你办这笔分期的唯一动力就是1888元签账额,得想清楚——万一奖励没了,这笔分期你还愿不愿意承担。愿意,再办;不愿意,别赌。
最后提醒一句,办理页面上的利率和折扣是实时变动的,每个人看到的不一样,别人晒的1.7折不代表你也是。点进去看清楚自己的数字,算一遍总还款额,再决定点不点办理。