京东下单用民生信用卡分期,页面会提示有立减,看着挺心动。但别急着点确认,先算一笔账:你拿到的立减,能不能盖住分期要付的手续费。这笔账算不明白,优惠没薅到,反而多掏钱。
两种优惠,拿到的门槛不一样
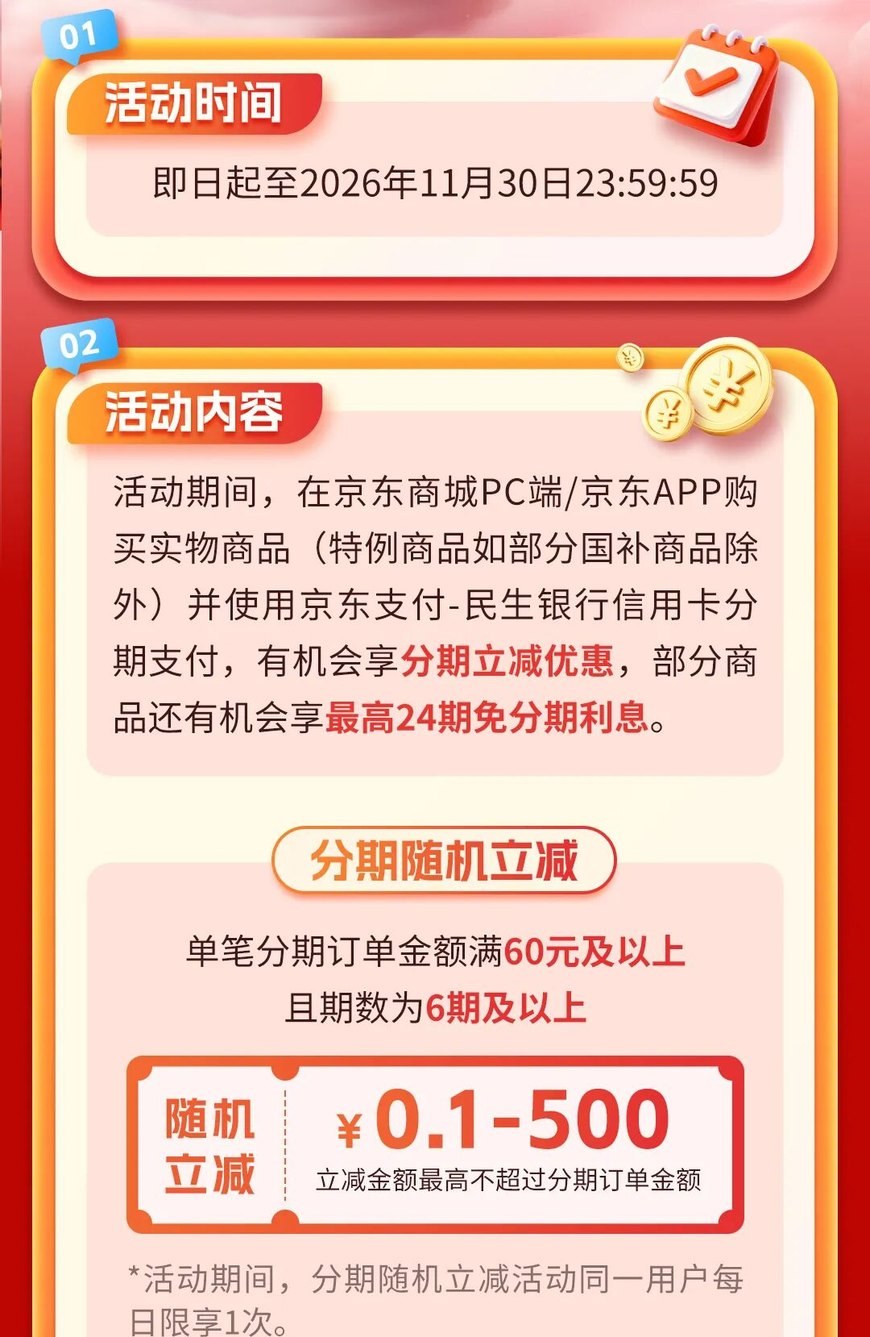
活动到2026年11月30日,在京东商城PC端或京东APP买实物商品,用京东支付绑民生信用卡分期,能碰上两种优惠。
一种是分期随机立减。单笔分期订单满60元、期数选6期及以上,付款时随机减0.1元到500元,减的钱不会超过你这笔分期订单的金额。这个活动每天只能享受1次。
另一种是分期满减,按订单金额和期数分档:
- 6期及以上:满1000减20,满3000减50,满5000减80。
- 12期及以上:满8000减160或200。
满减每档每自然月能享受1次。两个活动总共2万个名额,先到先得,用完就没了。同一笔订单只能用一档优惠,不能叠加,但可以和免分期利息一起用。
注意,随机立减和满减是两回事,你付款时具体走哪个、减多少,以收银台显示为准。别默认自己一定能拿到最高档。
算清楚:立减和手续费哪个多
这里有个容易忽略的点:立减是一次性的,分期手续费是按期收的。素材里写了,电子支付分期以单利计算的近似折算年化利率是0-18.25%,具体利率看你的资信和用卡情况,每个人不一样。
拿满5000减80这档举例。假设你分6期,年化利率按中间偏低的9%估算,5000元分6期,每期手续费大约在几十元,6期加起来可能接近甚至超过80元。要是你的利率更高,手续费会更多,80元立减根本不够填。分12期的话,总手续费更容易超过立减金额。
所以下单前,在收银台确认分期期数后,先看页面显示的总手续费是多少,再和立减金额比。如果手续费比立减高,这笔分期就不划算,不如直接全款付。如果部分商品有免分期利息,那立减就是纯赚,这种单子可以放心下。
另外,随机立减最高500元看着诱人,但减多少是随机的,每天只有1次机会,别为了赌一个大额立减反复拆单,拆单本身也可能影响优惠资格。
哪些人适合用,哪些人绕道
适合用的情况:你本来就打算买大件,比如家电、手机,金额能到3000或5000以上,而且页面明确显示免分期利息,这时候满减50或80是实打实省下来的。或者你短期现金流紧,需要分6期周转,顺手拿个立减,能少一点是一点。
不适合用的情况:为了凑满减门槛,硬把不需要的东西加进购物车。优惠最多减200,多买的东西可能几百上千,这笔账不用细算也知道亏。还有,如果你不确定自己能不能按时还款,分期手续费加上可能的利息,成本会更高。
付款前还有几个细节:特例商品比如部分国补商品不参加;能不能分期、分几期、是否免息,都以京东支付收银台显示为准,页面没显示就别硬试。活动名额有限,看到优惠没了也别反复刷。
说到底,这笔优惠划不划算,取决于你买的东西是不是本来就要买、手续费是不是被免掉。下单前花一分钟看收银台的总手续费,比事后对着账单后悔强。