购物季一到,各种分期广告就铺过来了。中行这次把「财政贴息」四个字摆在最前面,看着挺唬人,但真正该问的问题只有一个:为了这点贴息和满减,值不值得把原本的付款方式改成分期?这篇文章不劝你办,也不劝你不办,只把账摆出来,你自己对号入座。
贴息细则与各平台分期满减档位一览
贴息到底贴了多少,先把规则看明白
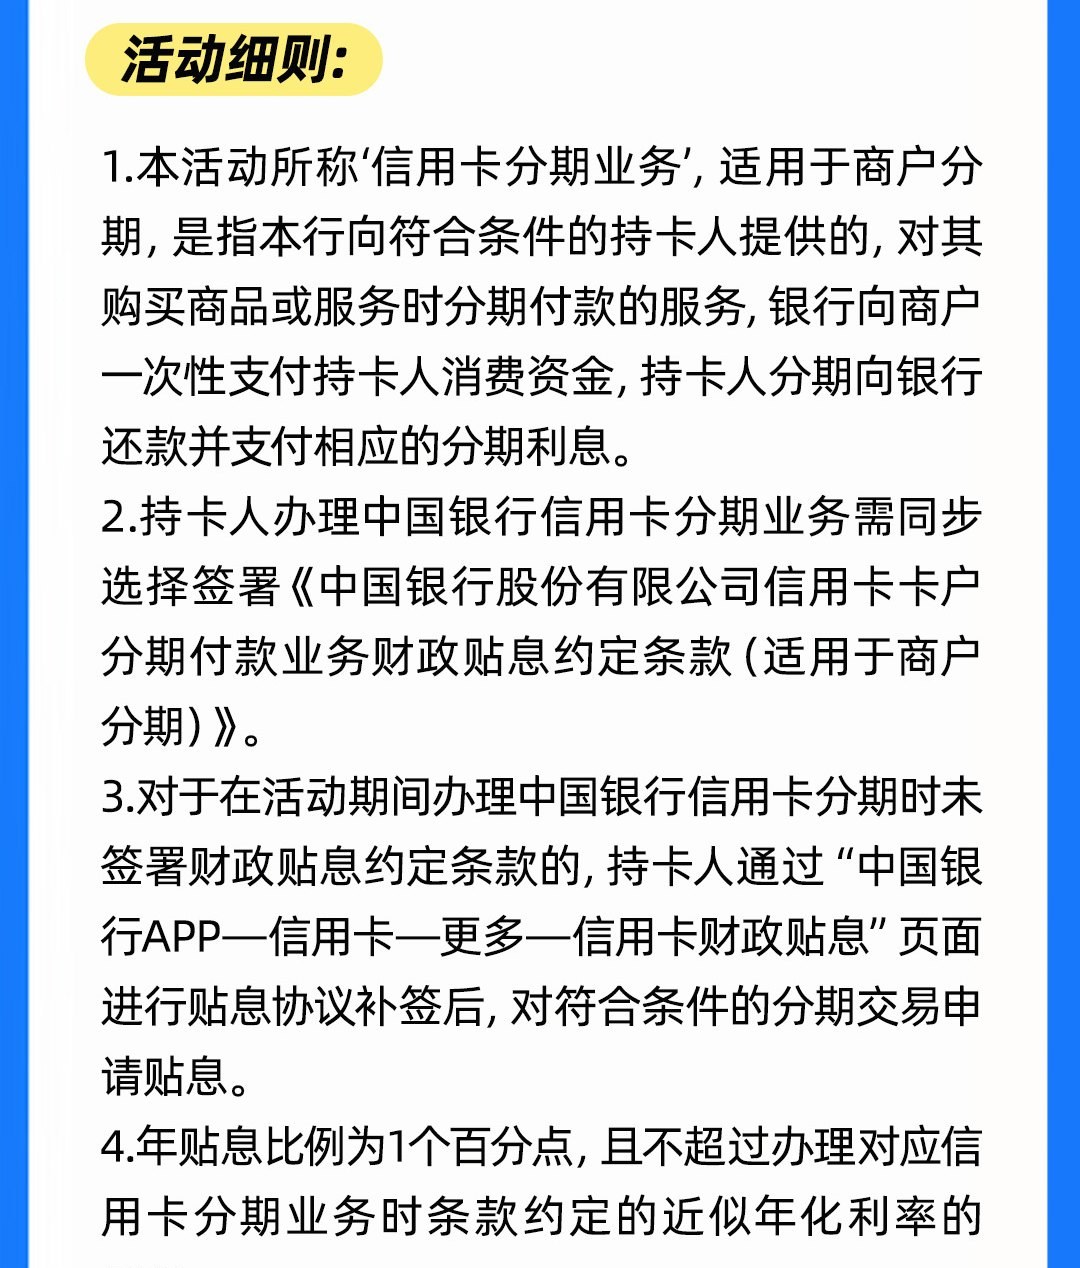
活动时间写得很清楚:2026年8月1日到12月31日。这期间办理符合条件的中国银行信用卡分期业务,并且分期计划建立时间落在活动期内,实际用于消费、符合真实性和合规性要求的账单,才能按规定享受贴息。
关键数字有两个。年贴息比例是1个百分点,同时不能超过你办分期时条款约定的近似年化利率的50%。这句话得拆开看:贴息不是把利息全免了,只是按1个百分点补给你,而且还有一半利率的天花板。如果你办的分期年化利率本身不高,1个百分点可能已经触到50%的上限;如果利率偏高,那贴的就是实打实的1个百分点。
还有一个容易被忽略的上限:财政贴息政策执行期内,同一个人在中行全辖范围内,信用卡分期和个人消费贷款加起来的累计贴息上限是每年5000元。这个额度是合并计算的,不是每笔分期单独给5000。
想拿贴息,办分期的时候要同步签署《财政贴息约定条款(适用于商户分期)》。当时没签的也别急着放弃,可以通过「中国银行APP—信用卡—更多—信用卡财政贴息」页面补签协议,再对符合条件的分期交易申请贴息。这一步是很多人会漏掉的,签没签直接决定你能不能拿到钱。
活动只适用于商户分期,也就是你买商品或服务时办的那种分期,银行先把钱付给商户,你再分期还款并支付分期利息。这一点决定了它不是随便哪笔消费都能套上的。
满减和免息是另一层账,别跟贴息混着算
贴息之外,各个平台还有自己的分期满减,这部分是叠加在分期购物上面的,但门槛和档位各不相同,得按你实际要买的东西对。
- 京东五星电器:满1000减30、满5000减150、满10000减300。
- 淘宝:满500减25、满1500减60、满5000减160;6期及以上满3000减100。
- 京东:单笔满100元随机减0.5到500元;满1000减30;6期及以上满5000减120;12期及以上满8000减150;满10000减200。
- 拼多多:满3000减120、满5000减180。
- 华为:满2000减100、满6000减300、满8000减400。
- 小米:满1000减50、满3000减150、满5000减250。
- 苏宁:满3000减100。
- 携程、去哪儿:满500减20、满1500减50、满3000减100。
- 支付宝国补分期:达标享至高100元分期立减红包。
海报上还写了「部分商品至高24期免息」。免息和贴息是两回事,免息是商品端把利息抹掉,贴息是财政按比例补给你,两者能不能同时享受,素材里没有明确写死,别自己脑补叠加。
分期近似折算年化利率(单利)标注为0到14.26%,具体以支付页面展示为准。这个区间跨度很大,意味着你最终要付多少利息,取决于当下页面给你的是什么价。满减省下的几十上百块,和分期利息放在一起比,才是有意义的比较。
什么情况下值得改,什么情况下别硬凑
如果你本来就要买大件,比如家电、手机、电脑,而且手头现金想留着周转,那分期加满减加贴息的组合是有实际意义的。特别是那些刚好卡在满减档位附近的订单,比如差一点到5000,凑一凑能多减一百多,这种时候分期是顺手的工具。
但如果你本来没打算买,只是为了用掉满减去凑单,那这笔账大概率不划算。满减省的是几十到几百,分期付的是几个月的利息,再加上贴息有5000元年度上限、有签协议的门槛、有商户分期的限制,折腾一圈未必落到实惠。
还有一点要提醒:分期资金不能违规使用,严禁流入房市、股市和各类投资领域。这不是吓唬人,条款里写了,信用卡出现约定条款中第一条第4点所述情况的,不予贴息,已经拿到的贴息银行有权扣减或追回。
贴息标准、审核规则和资格认定最终以财政部门审核结果为准,中行是代理执行。也就是说,页面显示能贴,不等于最后一定到账,中间还有审核这一关。对贴息金额或规则有异议,可以打4006695566或4006695569转人工,也可以去网点或通过官网、APP反馈。
活动详情可以在「中国银行信用卡公众号—活动·服务—活动报名—热点活动」里查。想办的人先去把这个页面翻一遍,确认自己要买的东西在不在商户分期范围内,再决定要不要改付款方式。
说到底,贴息和满减是给本来就要花钱的人准备的顺手优惠,不是给本来不花钱的人准备的消费理由。算清楚自己那笔订单的利息和优惠,再动手。